产品中心
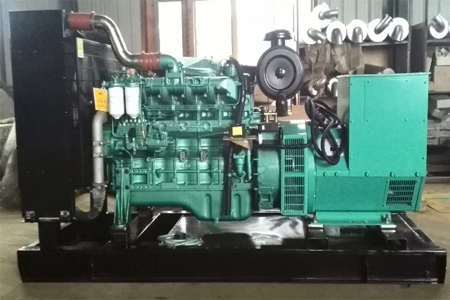
球友会:从传统动力中枢到多元价值载体:2026年全球柴油机行业发展现状、市场规模及未来前景分析
来源:球友会 发布时间:2026-09-17 04:51:00
球友会直播:
福建用户提问:5G牌照发放,产业加快布局,通信设施企业的投资机会在哪里?
四川用户提问:行业集中度逐步的提升,云计算企业如何准确把握行业投资机会?
河南用户提问:节能环保资金缺乏,企业承担接受的能力有限,电力企业如何突破瓶颈?
作为重载场景下长期难以替代的核心动力装置,柴油机行业在2026年正站在技术迭代与需求重构的关键节点。
作为重载场景下长期难以替代的核心动力装置,柴油机行业在2026年正站在技术迭代与需求重构的关键节点。过去多年,行业始终在“低碳转型”与“刚需保障”的平衡中向前推进,既没有被新能源替代的浪潮快速吞噬,也没有停留在传统机械制造的舒适区,而是逐步演化出一条兼顾可靠性、低碳性与智能化的全新发展路径。随着全球基建复苏、数字基建爆发以及重载场景动力需求的持续释放,柴油机行业的边界正在不断拓宽,从过去单纯的动力供给角色,转向覆盖全生命周期运维、多元燃料兼容、系统级能源保障的综合动力解决方案提供商。
根据中研普华产业研究院发布的《2026年全球柴油机行业市场规模、领先企业国内外市场占有率及排名》显示:2026年,柴油机的需求结构已发生了根本性的迁移,过去以道路商用车为绝对核心的需求格局被逐步打破,非道路场景的需求占比持续提升,成为拉动行业增长的核心动力。在全球基础设施建设持续推进的背景下,工程机械、矿山开采、农业装备领域的动力需求从始至终保持稳定的刚性,这类场景对动力的高扭矩、强耐久性、复杂环境适应性有着极高要求,短时间内很难被其他动力形式完全替代。而数字基建的爆发,更是为柴油机行业打开了全新的需求空间,数据中心作为算力时代的核心基础设施,对电力供应的连续性有着近乎苛刻的要求,柴油机发电机组已经从过去的“备用应急设备”升级为整个算力供电体系中不可或缺的核心组成部分,这种需求属性的转变,直接推动行业从配套边缘走向核心供应链体系。除此之外,远洋航运、离岸工程、偏远区域独立供电等场景的需求也在持续释放,多场景的需求共振,让柴油机行业彻底摆脱了过去单一依赖商用车市场的周期性波动风险,整体需求结构的抗风险能力得到非常明显增强。
当前全球柴油机行业的供给体系已完成了一轮深度的技术迭代,传统的机械结构优化已不再是行业竞争的核心焦点,取而代之的是电控系统、后处理系统、智能监测模块的深层次地融合。整个制造链条的技术门槛持续抬升,核心零部件的自主可控能力成为决定供给端竞争力的关键要素,头部供给主体已不再满足于提供标准化的整机产品,而是开始向下游场景延伸,推出适配不同工况的定制化动力解决方案。同时,低碳化技术改造已经全面渗透到供给端的所有的环节,从生产制作的完整过程的减碳,到产品本身的燃烧效率优化,全生命周期的碳排放控制慢慢的变成了新产品立项的核心考核指标。供给体系的另一大明显特征是循环经济模式的快速普及,再制造技术的成熟度大幅度的提高,经过标准化修复的二手柴油机能达到与全新产品接近的性能标准,这种模式既降低了下游用户的使用成本,也大幅度减少了全产业链的资源消耗,正在成为供给端逐渐重要的组成部分。
2026年,全世界内针对柴油机的监督管理体系已经从过去单纯的尾气排放限值要求,延伸到了覆盖产品全生命周期的完整规范体系。不一样的区域的排放法规持续趋严,倒逼整个行业淘汰落后的低端产能,推动所有市场参与者必须持续投入研发技术,才能满足不断的提高的合规要求。与此同时,针对备用电源、船舶动力、非道路移动机械等细分场景的专项管理规范也在逐步落地,行业的准入门槛持续提高,过去依靠低成本低端产品抢占市场的发展路径已经彻底走不通。在低碳发展的全球大趋势下,不少区域还出台了鼓励高效低碳动力装备推广的配套政策,为适配多元燃料的新一代柴油机产品提供了良好的市场落地环境,政策端的正向引导与底线约束共同作用,推动整个行业向着更加规范化、高质量化的方向发展。
从整体市场的演变逻辑来看,2026年全球柴油机行业的市场规模已经告别了过去随单一行业周期大幅度波动的阶段,进入了稳健增长的全新通道。虽然传统乘用柴油车的市场占比持续收缩,但这部分下滑的市场空间已经被非道路多个新兴场景的新增需求完全填补,甚至实现了超额的增长,整个市场的体量始终保持扩张态势,没再次出现行业早期预判的规模萎缩情况。
当前市场规模的增长并非所有赛道同步推进,而是呈现出很明显的结构性分化特征。传统道路商用车领域的市场规模保持平稳,增长动力大多数来源于于存量设备的更新换代,以及排放法规升级带来的替换需求,整体没再次出现大幅的波动。而大功率、大缸径柴油机对应的细分赛道,市场规模的扩张速度明显高于行业中等水准,这类产品主要面向数据中心备用电源、大型船舶动力、重型矿山装备等场景,下游需求的刚性极强,且产品的附加值远高于中小功率机型,成为拉动整体市场规模向上走的核心力量。中小功率柴油机市场则更多呈现出存量优化的特征,市场规模保持稳定,竞争的焦点从价格转向产品的可靠性、燃油经济性以及配套服务能力,低端低效产品的市场空间持续被挤压,市场占有率逐步向具备技术优势的头部主体集中。
全球柴油机的市场增长重心正在持续发生迁移,过去传统成熟市场的上涨的速度逐步放缓,主要以存量设备的更新替换需求为主,市场规模保持平稳运行。而新兴市场区域的工业化、城镇化进程持续推进,基础设施建设力度不断加大,同时数字基建的布局也在快速跟进,对各类重载动力装备的需求持续释放,成为拉动全球市场规模增长的核心动力来源。这些区域过去大量依赖进口柴油机产品,随着本地配套能力的逐步提升,本地化生产、本地化服务的趋势越来越明显,不仅逐步降低了下游用户的使用成本,也让整个全球市场的覆盖深度得到非常明显提升,不一样的区域之间的市场联动性持续增强,跨区域的技术交流与产业协作慢慢的变频繁。
当前整个行业的市场规模增长,很大一部分并非来自于产品销量的大幅度的提高,而是来自于整体价值结构的上移。新一代柴油机产品融入了大量智能化、低碳化的技术配置,产品本身的附加值持续提升,同时围绕产品展开的全生命周期运维服务、远程监测服务、燃料适配改造服务等后市场业务的占比逐步的提升,这部分业务的利润空间远高于单纯的整机销售,正在成为整个市场价值增量的重要组成部分。这种价值结构的变化,让行业彻底摆脱了过去“以量取胜”的粗放增长模式,转向“以质取胜”的高水平质量的发展路径,即使在整机销量没有大幅度增长的情况下,整个行业的市场规模依然能够保持稳健的扩张态势。
未来很长一段时间内,柴油机行业的技术创新将进入新一轮的活跃周期,最核心的发展趋势是多元燃料适配能力的全面升级,新一代柴油机将不再局限于燃烧传统柴油,而是能够兼容甲醇、氢、生物柴油等多种低碳燃料,在保留柴油机高可靠性、高扭矩优势的同时,大幅度降低全生命周期的碳排放,彻底打破“柴油机等于高排放”的传统认知。同时,人工智能、物联网技术将与柴油机动力系统实现深层次地融合,智能诊断、预测性维护、自适应工况调节等功能将成为新一代产品的标准配置,动力系统的运行效率将逐步提升,全生命周期的运维成本将一下子就下降。技术层面的持续迭代,将为行业打开全新的成长空间,让原本看似“传统”的动力装置,在新的技术周期里焕发出全新的生命力。
未来柴油机的应用场景还将持续拓展,除了已经爆发的数据中心备电市场之外,分布式能源体系、偏远区域独立微电网、海上新能源配套工程等新兴场景的需求将逐步释放。在这些场景中,柴油机将与光伏、风电、储能等新能源动力形式形成互补,作为稳定的调峰和备用动力存在,共同构建更加可靠的新型能源供应体系。全世界内的装备更新换代周期也将逐步到来,过去投入市场的大量存量柴油机设备将逐步进入替换期,这部分稳定的存量替换需求,将为行业提供持续的增长支撑。多重需求场景的叠加,将让柴油机行业的生命周期被大幅拉长,彻底跳出“夕阳产业”的预判,成为支撑全球工业体系稳定运行的核心基础产业。
未来整个柴油机行业的产业生态将从过去的垂直封闭体系,转向更加开放协同的网络状体系。动力装备制造主体、下游场景运营方、低碳技术服务商、新能源系统集成商之间的协作将越来越紧密,不再是简单的供需买卖关系,而是共同针对具体场景联合开发定制化的动力解决方案。循环经济体系将覆盖整个产业链的所有的环节,从产品设计阶段就最大限度地考虑后续的再制造、回收利用需求,最大限度提升资源利用效率,降低全产业链的环境影响。同时,全世界内的产业协作也将进一步深化,不一样的区域的产业主体将发挥各自的比较优势,一同推动整个行业的技术进步,构建一个更高效、低碳、包容的全球动力产业生态。
2026年的全球柴油机行业,早已不是大众认知中那个停滞不前的传统产业,而是正在经历一场覆盖需求结构、技术体系、价值逻辑的深层变革。它没有在新能源替代的浪潮中被淘汰,反而凭借自身在重载、高可靠场景下无法替代的优势,找到了与低碳趋势、数字时代深层次地融合的全新发展路径。
想要了解更多行业专业分析请点击中研普华产业研究院出版的《2026年全球柴油机行业市场规模、领先企业国内外市场占有率及排名》。
3000+细分行业研究报告500+专家研究员决策智囊库1000000+行业数据洞察市场365+全球热点每日决策内参
新闻中心
- 锅炉_资讯_新动力网2026-09-17
- 山西中磁尚善科技有限公司2026-09-17
- 大战再燃2024大连环长兴岛自行车公开赛2026-09-17
- 资讯中心:工程修建--快科技--科技改动未来2026-09-17
- 电力科普点亮芳华讲堂 度度关爱赋能绿色未来2026-09-17